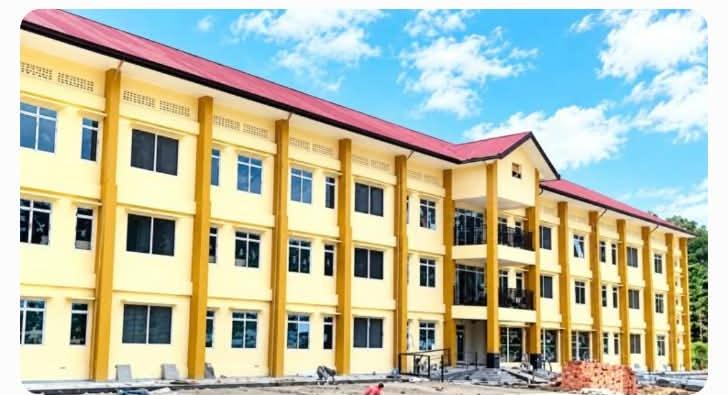


Persoalan ini tidak hanya berkaitan dengan besaran penerimaan yang tercatat dalam laporan keuangan, tetapi juga menyangkut kemampuan pemerintah daerah memastikan aset publik dimanfaatkan sesuai ketentuan. Pengelolaan rusun semestinya didukung sistem inventarisasi aset yang akurat, basis data penghuni yang mutakhir, dokumen perjanjian pemanfaatan, mekanisme penetapan dan penagihan sewa, serta pencatatan penerimaan yang dapat ditelusuri dan dipertanggungjawabkan.
Berdasarkan Keputusan Bupati Tambrauw Nomor 648/121/2019, tarif sewa rusun ditetapkan sebesar Rp 500.000 per unit setiap bulan. Apabila 32 unit pada Tower I seluruhnya dalam kondisi layak huni, disewakan selama 12 bulan penuh, dan dikenakan tarif tersebut, potensi penerimaan bruto secara teoritis mencapai Rp 192 juta dalam satu tahun anggaran.

Jika dibandingkan dengan realisasi pendapatan sebesar Rp 4 juta, penerimaan tersebut setara dengan sekitar 2,08 persen dari potensi teoritis maksimal Tower I. Dengan demikian, terdapat selisih sebesar Rp 188 juta antara realisasi dan proyeksi penerimaan berdasarkan asumsi tersebut. Kendati demikian, angka ini tidak dapat serta – merta dikategorikan sebagai piutang, kehilangan pendapatan, ataupun kerugian keuangan daerah sebelum dilakukan verifikasi terhadap tingkat keterisian, kelayakan unit, masa pemanfaatan, kewajiban pembayaran, dan ketentuan penyewaan yang berlaku.
Informasi mengenai hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) yang menjadi perhatian dalam persoalan ini menyebutkan perlunya pendataan ulang penghuni rusun oleh Dinas Perumahan dan Permukiman Rakyat Kabupaten Tambrauw. Informasi yang tersedia juga mengindikasikan bahwa tiga tower telah dihuni oleh aparatur sipil negara (ASN) dan pihak lainnya, sementara Tower I disebut telah diserahterimakan kepada pemerintah kabupaten. Rincian tersebut masih memerlukan pencocokan dengan dokumen pemeriksaan dan administrasi resmi untuk memastikan status setiap bangunan serta pola pemanfaatannya.
Kepastian mengenai status aset menjadi aspek mendasar dalam menentukan kewenangan pengelolaan, tanggung jawab administratif, dan mekanisme penerimaan daerah. Oleh karena itu, dokumen serah terima, pencatatan barang milik daerah, dasar hukum pemanfaatan, serta pembagian kewenangan antar perangkat daerah perlu diperiksa secara menyeluruh. Langkah tersebut penting agar pengelolaan setiap tower memiliki landasan administratif yang jelas dan dapat dipertanggungjawabkan.
Pemerintah Kabupaten Tambrauw perlu melakukan rekonsiliasi menyeluruh antara jumlah unit yang tersedia dan layak huni, tingkat keterisian, masa pemanfaatan, tarif sewa, tagihan yang diterbitkan, serta penerimaan yang telah disetorkan ke kas daerah. Rekonsiliasi ini diperlukan untuk mengidentifikasi faktor – faktor yang memengaruhi rendahnya realisasi pendapatan secara objektif, sekaligus membedakan persoalan operasional, kelemahan administrasi, ketidakpatuhan pembayaran, dan kemungkinan ketidaksesuaian pencatatan keuangan.
Apabila hasil verifikasi menunjukkan adanya kewajiban pembayaran yang belum dipenuhi, pemerintah daerah perlu mengidentifikasi nilai dan periode tunggakan, dasar penetapan kewajiban, serta langkah penagihan yang telah dilaksanakan. Sebaliknya, apabila sebagian penghuni menempati rusun berdasarkan kebijakan penempatan tertentu yang tidak mewajibkan pembayaran sewa, pemerintah perlu menjelaskan dasar hukum, kriteria penerima, dan mekanisme penetapannya. Dengan demikian, penilaian terhadap penerimaan daerah dapat dilakukan berdasarkan kewajiban yang benar – benar berlaku, bukan semata – mata melalui perbandingan dengan potensi maksimal.
Untuk memenuhi prinsip keberimbangan informasi, awak media telah menyampaikan lima pertanyaan konfirmasi kepada Bupati Tambrauw melalui aplikasi WhatsApp pada Jumat (9/10/2026). Bupati kemudian memberikan jawaban dalam format PDF. Keterangan tersebut menjadi bagian dari bahan pemberitaan yang perlu dikaji bersama dokumen pendukung, termasuk keputusan penetapan tarif, dokumen serah terima aset, data penghuni, perjanjian pemanfaatan, catatan penagihan, serta laporan pemeriksaan yang relevan.
Pemerintah Kabupaten Tambrauw melalui perangkat daerah terkait perlu menjadikan hasil evaluasi sebagai dasar perbaikan tata kelola rusun. Langkah korektif dapat mencakup pemutakhiran basis data penghuni, penertiban perjanjian pemanfaatan, verifikasi status dan pencatatan aset, penguatan prosedur penagihan, serta peningkatan pengawasan terhadap penerimaan. Setiap tindakan harus dilaksanakan berdasarkan ketentuan yang berlaku dan didukung dokumentasi yang memadai agar proses pengelolaan aset berlangsung secara transparan dan akuntabel.
Pada akhirnya, realisasi pendapatan sewa rusun sebesar Rp 4 juta merupakan kondisi fiskal yang perlu dijelaskan melalui evaluasi administratif dan keuangan secara komprehensif. Publik berhak memperoleh informasi mengenai penyebab rendahnya penerimaan, status pemanfaatan aset, serta langkah pembenahan yang dilakukan pemerintah daerah. Namun, selisih antara realisasi dan potensi teoritis tidak dengan sendirinya membuktikan adanya kebocoran pendapatan, kerugian keuangan daerah, atau tindak pidana.
(Redaksi/WP)